I. Hệ lụy của tội cho vay lãi nặng trong giao dịch dân sự đối với người vay và trật tự xã hội
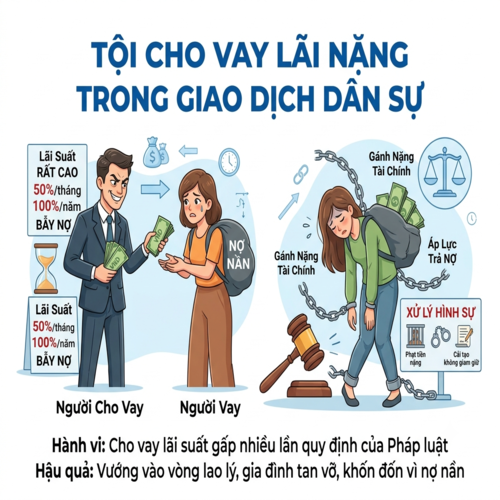
Tội cho vay lãi nặng trong giao dịch dân sự không chỉ xâm phạm trật tự quản lý kinh tế mà còn kéo theo nhiều hệ lụy nghiêm trọng đối với cá nhân, gia đình và toàn xã hội. Trên thực tế, nhiều đối tượng lợi dụng nhu cầu vay vốn cấp bách của người dân để áp đặt mức lãi suất vượt xa giới hạn pháp luật cho phép, kèm theo các điều kiện bất lợi hoặc biện pháp đòi nợ trái pháp luật. Không ít trường hợp người vay rơi vào vòng xoáy nợ nần, mất khả năng thanh toán, buộc phải bán tài sản, ảnh hưởng nghiêm trọng đến đời sống kinh tế và tinh thần.
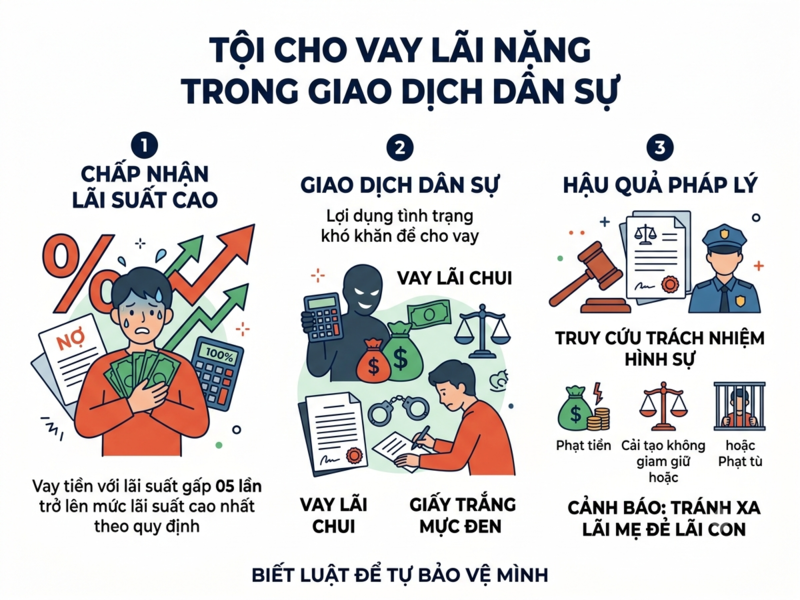
Đối với xã hội, hoạt động cho vay lãi nặng thường là nguyên nhân làm phát sinh nhiều hành vi vi phạm pháp luật khác như cưỡng đoạt tài sản, bắt giữ người trái pháp luật, cố ý gây thương tích, hủy hoại tài sản, đe dọa, khủng bố tinh thần hoặc tổ chức các hoạt động "tín dụng đen". Những hành vi này gây mất an ninh, trật tự, làm suy giảm niềm tin của người dân vào môi trường giao dịch dân sự an toàn và lành mạnh. Chính vì vậy, pháp luật Việt Nam đã quy định tội cho vay lãi nặng trong giao dịch dân sự trong Bộ luật Hình sự nhằm xử lý nghiêm các hành vi cho vay với lãi suất đặc biệt cao nhằm thu lợi bất chính, qua đó góp phần bảo vệ người vay và giữ gìn trật tự, an toàn xã hội.
II. Khái quát về tội cho vay lãi nặng trong giao dịch dân sự
Tội cho vay lãi nặng trong giao dịch dân sự là một trong những tội phạm về trật tự quản lý kinh tế được quy định tại Điều 201 Bộ luật Hình sự năm 2015 (được sửa đổi, bổ sung năm 2017). Tuy nhiên, không phải mọi trường hợp cho vay có tính lãi đều là hành vi phạm tội. Chỉ khi việc cho vay vượt quá giới hạn lãi suất mà pháp luật cho phép và đáp ứng đầy đủ các dấu hiệu cấu thành tội phạm thì người cho vay mới có thể bị truy cứu trách nhiệm hình sự.
1. Tội cho vay lãi nặng trong giao dịch dân sự được hiểu như thế nào?
Theo khoản 1 Điều 2 Nghị quyết 01/2021/NQ-HĐTP, “Cho vay lãi nặng” là trường hợp bên cho vay cho bên vay vay tiền với mức lãi suất gấp 05 lần trở lên mức lãi suất cao nhất quy định tại khoản 1 Điều 468 của Bộ luật Dân sự năm 2015.
Tội cho vay lãi nặng trong giao dịch dân sự là hành vi cho người khác vay tiền hoặc tài sản với mức lãi suất vượt quá giới hạn do pháp luật quy định, đồng thời đáp ứng các điều kiện truy cứu trách nhiệm hình sự theo Điều 201 Bộ luật Hình sự năm 2015, sửa đổi bổ sung năm 2017.
Theo quy định này, người cho vay chỉ bị truy cứu trách nhiệm hình sự khi đáp ứng các điều kiện:
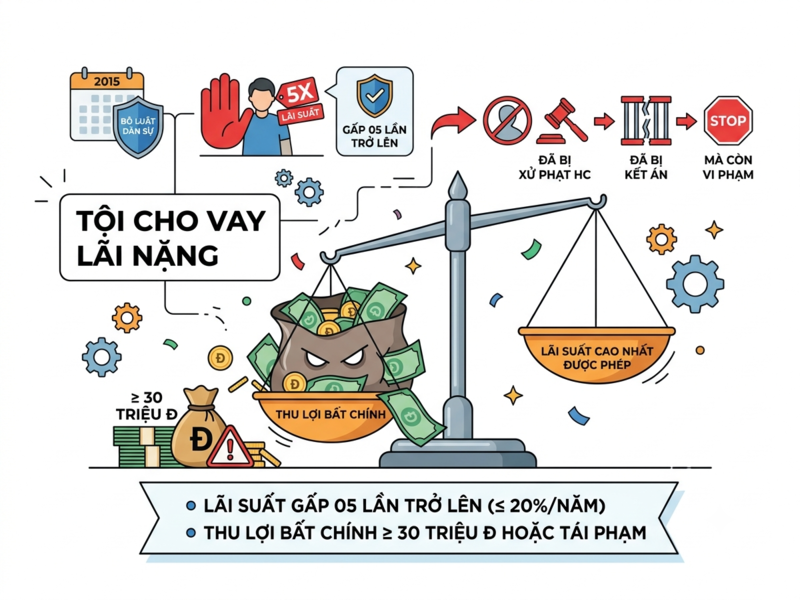
- Cho vay với lãi suất gấp 05 lần trở lên của mức lãi suất cao nhất được phép theo Điều 468 Bộ luật Dân sự năm 2015;
- Thu lợi bất chính từ 30 triệu đồng trở lên hoặc đã bị xử phạt vi phạm hành chính hay bị kết án về hành vi này mà còn vi phạm.
Như vậy, mức lãi suất cao chỉ là một trong các dấu hiệu cấu thành tội phạm; cơ quan tiến hành tố tụng còn phải xem xét đầy đủ các yếu tố khác theo quy định của Bộ luật Hình sự năm 2015, sửa đổi bổ sung năm 2017.
2. Khi nào hành vi cho vay có lãi bị coi là tội cho vay lãi nặng trong giao dịch dân sự?
Theo khoản 1 Điều 468 Bộ luật Dân sự năm 2015, các bên được quyền thỏa thuận về lãi suất nhưng không vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác.
Trong khi đó, Điều 201 Bộ luật Hình sự năm 2015, sửa đổi bổ sung năm 2017 quy định hành vi cho vay có thể bị coi là tội cho vay lãi nặng trong giao dịch dân sự khi đồng thời đáp ứng các điều kiện sau:
- Mức lãi suất cho vay gấp 05 lần trở lên mức lãi suất tối đa mà Bộ luật Dân sự cho phép (tức vượt quá 100%/năm trong điều kiện áp dụng Điều 468);
- Người cho vay thu lợi bất chính từ 30 triệu đồng trở lên hoặc thuộc trường hợp tái phạm theo quy định của pháp luật.
Nếu chưa đủ điều kiện truy cứu trách nhiệm hình sự, người cho vay vẫn có thể bị xử phạt vi phạm hành chính theo quy định của pháp luật.
3. Phân biệt tội cho vay lãi nặng trong giao dịch dân sự với quan hệ vay tài sản có thỏa thuận lãi suất hợp pháp
Hai quan hệ này đều phát sinh từ hợp đồng vay tài sản nhưng có bản chất pháp lý hoàn toàn khác nhau.
- Quan hệ vay tài sản có lãi hợp pháp là giao dịch dân sự được xác lập trên cơ sở tự nguyện, bình đẳng và có mức lãi suất phù hợp với giới hạn tại Điều 468 Bộ luật Dân sự năm 2015. Trong trường hợp này, quyền và nghĩa vụ của các bên được pháp luật dân sự bảo vệ.
- Ngược lại, tội cho vay lãi nặng trong giao dịch dân sự là hành vi vi phạm pháp luật hình sự khi người cho vay cố ý áp dụng mức lãi suất vượt rất xa giới hạn pháp luật cho phép nhằm thu lợi bất chính và đáp ứng các dấu hiệu cấu thành tội phạm theo Điều 201 Bộ luật Hình sự năm 2015, sửa đổi bổ sung năm 2017.
Việc phân biệt hai trường hợp này có ý nghĩa quan trọng vì quan hệ vay hợp pháp chủ yếu được giải quyết theo pháp luật dân sự khi phát sinh tranh chấp. Đồng thời, hành vi cho vay lãi nặng có thể dẫn đến trách nhiệm hình sự, đồng thời người phạm tội còn phải hoàn trả khoản thu lợi bất chính và chịu các hình phạt theo quy định của Bộ luật Hình sự.
III. Quy định của pháp luật về tội cho vay lãi nặng trong giao dịch dân sự
Để bảo đảm quyền tự do thỏa thuận trong giao dịch dân sự nhưng đồng thời ngăn chặn tình trạng "tín dụng đen", pháp luật Việt Nam quy định rõ giới hạn lãi suất trong hợp đồng vay tài sản và đặt ra trách nhiệm hình sự đối với những trường hợp cho vay với lãi suất đặc biệt cao nhằm thu lợi bất chính. Các quy định này được ghi nhận chủ yếu tại Điều 468 Bộ luật Dân sự năm 2015 và Điều 201 Bộ luật Hình sự năm 2015 (được sửa đổi, bổ sung năm 2017), tạo cơ sở pháp lý để xử lý nghiêm các hành vi cho vay lãi nặng trong giao dịch dân sự.
1. Điều kiện để hành vi cho vay lãi nặng bị coi là tội phạm
Không phải mọi trường hợp cho vay với mức lãi suất cao đều bị truy cứu trách nhiệm hình sự. Pháp luật chỉ coi hành vi này là tội phạm khi đáp ứng đồng thời các điều kiện luật định.
Trước hết, khoản 1 Điều 468 Bộ luật Dân sự năm 2015 quy định các bên có quyền thỏa thuận về lãi suất nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật khác có liên quan quy định khác. Phần lãi vượt quá giới hạn này sẽ không có hiệu lực.
Trên cơ sở giới hạn lãi suất của Bộ luật Dân sự năm 2015, khoản 1 Điều 201 Bộ luật Hình sự năm 2015, sửa đổi năm 2017 quy định người cho vay chỉ bị truy cứu trách nhiệm hình sự khi:
- Cho vay với lãi suất gấp 05 lần trở lên mức lãi suất cao nhất quy định tại khoản 1 Điều 468 Bộ luật Dân sự (tức trên 100%/năm trong điều kiện thông thường); Thu lợi bất chính từ 30 triệu đồng đến dưới 100 triệu đồng, hoặc đã bị xử phạt vi phạm hành chính về hành vi này hoặc đã bị kết án về tội này, chưa được xóa án tích mà còn vi phạm.
Trong trường hợp người cho vay chưa đạt ngưỡng truy cứu trách nhiệm hình sự thì vẫn có thể bị xử phạt vi phạm hành chính theo quy định của pháp luật.
Có thể thấy, việc xác định tội cho vay lãi nặng trong giao dịch dân sự không chỉ căn cứ vào mức lãi suất mà còn phải xem xét yếu tố thu lợi bất chính và các điều kiện khác được quy định tại Điều 201 Bộ luật Hình sự năm 2015.
2. Người phạm tội cho vay lãi nặng trong giao dịch dân sự phải chịu những hình phạt nào?
Căn cứ Điều 201 Bộ luật Hình sự năm 2015 (được sửa đổi, bổ sung năm 2017), tùy theo tính chất và mức độ vi phạm, người phạm tội có thể bị áp dụng các hình phạt sau:
Khung hình phạt cơ bản (khoản 1 Điều 201):
Người cho vay với lãi suất gấp 05 lần trở lên mức lãi suất cao nhất mà pháp luật cho phép và thu lợi bất chính từ 30 triệu đồng đến dưới 100 triệu đồng hoặc thuộc trường hợp tái phạm theo quy định thì có thể bị:
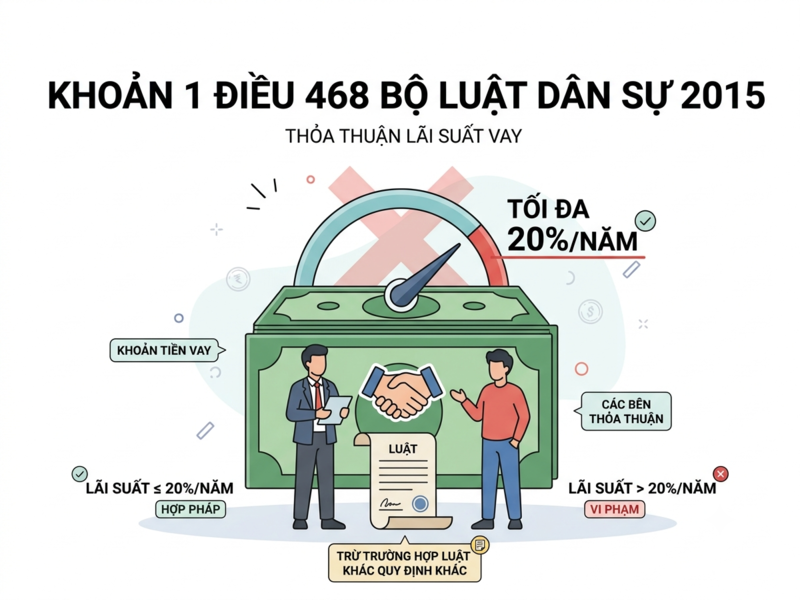
- Phạt tiền từ 50 triệu đồng đến 200 triệu đồng; hoặc
- Phạt cải tạo không giam giữ đến 03 năm.
Khung hình phạt tăng nặng (khoản 2 Điều 201):
Nếu thu lợi bất chính từ 100 triệu đồng trở lên, người phạm tội có thể bị:
- Phạt tiền từ 200 triệu đồng đến 1 tỷ đồng; hoặc
- Phạt tù từ 06 tháng đến 03 năm.
Ngoài hình phạt chính, theo khoản 3 Điều 201 Bộ luật Hình sự năm 2015, người phạm tội còn có thể bị:
- Phạt tiền từ 30 triệu đồng đến 100 triệu đồng;
- Cấm đảm nhiệm chức vụ;
- Cấm hành nghề hoặc làm công việc nhất định từ 01 năm đến 05 năm.
Truy cứu trách nhiệm hình sự trong một số trường hợp cụ thể:
Điều 7 Nghị quyết 01/2021/NQ-HĐTP quy định truy cứu trách nhiệm hình sự trong một số trường hợp cụ thể như sau:
- Trường hợp người thực hiện nhiều lần hành vi cho vay lãi nặng, mà số tiền thu lợi bất chính của mỗi lần phạm tội từ 30.000.000 đồng trở lên, nếu mỗi lần phạm tội đều chưa bị truy cứu trách nhiệm hình sự và chưa hết thời hiệu truy cứu trách nhiệm hình sự, thì ngoài việc bị áp dụng khung hình phạt tương ứng với tổng số tiền thu lợi bất chính, họ còn bị áp dụng tình tiết tăng nặng trách nhiệm hình sự “phạm tội 02 lần trở lên” quy định tại điểm g khoản 1 Điều 52 của Bộ luật Hình sự năm 2015.
- Trường hợp người thực hiện nhiều lần hành vi cho vay lãi nặng mà các lần thu lợi bất chính đều dưới 30.000.000 đồng nhưng tổng số tiền thu lợi bất chính từ 30.000.000 đồng trở lên và các hành vi này chưa lần nào bị xử phạt vi phạm hành chính, chưa hết thời hiệu xử phạt vi phạm hành chính, thì bị truy cứu trách nhiệm hình sự với khung hình phạt tương ứng với tổng số tiền thu lợi bất chính của các lần cho vay lãi nặng, không áp dụng tình tiết tăng nặng trách nhiệm hình sự “phạm tội 02 lần trở lên” quy định tại điểm g khoản 1 Điều 52 của Bộ luật Hình sự năm 2015.
- Trường hợp người thực hiện nhiều lần hành vi cho vay lãi nặng, trong đó có một lần cho vay lãi nặng, thu lợi bất chính từ 30.000.000 đồng trở lên và hành vi cho vay lãi nặng này chưa hết thời hiệu truy cứu trách nhiệm hình sự; còn các hành vi cho vay lãi nặng khác thu lợi bất chính dưới 30.000.000 đồng, các hành vi này chưa bị xử phạt vi phạm hành chính và chưa hết thời hiệu xử phạt vi phạm hành chính, thì bị truy cứu trách nhiệm hình sự với khung hình phạt tương ứng với tổng số tiền thu lợi bất chính của các lần cho vay lãi nặng, không áp dụng tình tiết tăng nặng trách nhiệm hình sự “phạm tội 02 lần trở lên” quy định tại điểm g khoản 1 Điều 52 của Bộ luật Hình sự năm 2015.
- Trường hợp người cho vay lãi nặng thực hiện nhiều hành vi khác nhau liên quan đến việc đòi nợ (như: dùng vũ lực, đe dọa dùng vũ lực, uy hiếp tinh thần, gây thương tích, gây tổn hại sức khỏe hoặc có hành vi khác để lấy tài sản,...) thì tùy từng trường hợp họ còn bị xử lý hình sự về tội phạm tương ứng, nếu đủ yếu tố cấu thành tội phạm.
- Trường hợp người cho vay lãi nặng nhằm thu lợi bất chính từ 30.000.000 đồng trở lên, nhưng vì nguyên nhân ngoài ý muốn mà người cho vay chưa thu lợi bất chính hoặc đã thu lợi bất chính dưới 30.000.000 đồng, thì bị truy cứu trách nhiệm hình sự theo khung hình phạt tương ứng với tổng số tiền thu lợi bất chính mà họ nhằm đạt được. Việc xác định số tiền thu lợi bất chính được thực hiện theo hướng dẫn tại Điều 6 Nghị quyết này. Khi quyết định hình phạt, Tòa án áp dụng Điều 15 và khoản 3 Điều 57 của Bộ luật Hình sự năm 2015 về phạm tội chưa đạt.
Việc lựa chọn hình phạt cụ thể sẽ được Tòa án xem xét trên cơ sở tính chất, mức độ nguy hiểm của hành vi, hậu quả xảy ra, nhân thân người phạm tội và các tình tiết tăng nặng, giảm nhẹ trách nhiệm hình sự theo quy định của Bộ luật Hình sự năm 2015.
3. Khoản tiền lãi vượt mức quy định của pháp luật được xử lý ra sao?
Pháp luật không bảo vệ quyền hưởng lợi đối với khoản lãi được xác lập trái quy định. Theo khoản 1 Điều 468 Bộ luật Dân sự năm 2015, phần lãi suất vượt quá 20%/năm của khoản tiền vay sẽ không có hiệu lực. Điều này có nghĩa là bên cho vay không có quyền yêu cầu bên vay thanh toán phần lãi vượt quá giới hạn mà pháp luật cho phép.
Đối với các vụ án hình sự về tội cho vay lãi nặng trong giao dịch dân sự, khoản tiền thu lợi bất chính từ việc cho vay trái pháp luật sẽ được xử lý theo quy định của Bộ luật Hình sự 2015 và Bộ luật Tố tụng hình sự năm 2015, đồng thời được xem xét trong quá trình giải quyết trách nhiệm dân sự của vụ án.
Trong thực tiễn xét xử, Tòa án thường xác định:
- Khoản lãi nằm trong giới hạn pháp luật cho phép (nếu có) được giải quyết theo quy định của Bộ luật Dân sự;
- Phần tiền lãi vượt quá giới hạn pháp luật hoặc khoản thu lợi bất chính từ hành vi phạm tội không được pháp luật bảo vệ và bị xử lý theo quy định của pháp luật hình sự.
Theo Điều 6 Nghị quyết 01/2021/NQ-HĐTP, việc xác định số tiền thu lợi bất chính để xử lý trách nhiệm hình sự như sau:
- Trường hợp cho vay lãi nặng đã hết thời hạn vay theo thỏa thuận thì số tiền thu lợi bất chính để xác định trách nhiệm hình sự bao gồm tiền lãi và các khoản thu trái pháp luật khác mà người vay phải trả cho người cho vay sau khi trừ đi số tiền lãi tương ứng với mức lãi suất cao nhất theo quy định của Bộ luật Dân sự trong cả kỳ hạn vay.
- Trường hợp cho vay lãi nặng chưa hết thời hạn vay theo thỏa thuận mà bị phát hiện thì số tiền thu lợi bất chính để xác định trách nhiệm hình sự bao gồm tiền lãi và các khoản thu trái pháp luật khác mà người vay phải trả cho người cho vay sau khi trừ đi số tiền lãi tương ứng với mức lãi suất cao nhất theo quy định của Bộ luật Dân sự năm 2015 tính đến thời điểm cơ quan có thẩm quyền phát hiện và ngăn chặn.
- Trường hợp bên vay đã trả tiền lãi trước hạn và các khoản thu trái pháp luật khác thì số tiền thu lợi bất chính để xác định trách nhiệm hình sự bao gồm tiền lãi và các khoản thu trái pháp luật khác mà người vay thực tế đã trả cho người cho vay sau khi trừ đi số tiền lãi tương ứng với mức lãi suất cao nhất theo quy định của Bộ luật Dân sự năm 2015.
Việc quy định như trên vừa bảo vệ quyền tự do thỏa thuận của các bên trong giao dịch vay tài sản, vừa ngăn chặn việc lợi dụng quan hệ dân sự để thực hiện hành vi cho vay lãi nặng nhằm trục lợi, góp phần bảo đảm trật tự, an toàn trong các giao dịch dân sự và hoạt động tín dụng.
IV. Giải đáp các thắc mắc thường gặp về tội cho vay lãi nặng trong giao dịch dân sự
Trong quá trình vay và cho vay tiền, nhiều cá nhân vẫn còn băn khoăn về việc xác định khi nào hành vi cho vay có dấu hiệu của tội cho vay lãi nặng trong giao dịch dân sự, cách thu thập chứng cứ, quyền tố giác cũng như các tình tiết có thể ảnh hưởng đến trách nhiệm hình sự của người cho vay. Dưới đây là những vấn đề thường gặp được giải đáp trên cơ sở quy định của pháp luật hiện hành.
1. Cho vay qua ứng dụng (app) có thể bị xử lý về tội cho vay lãi nặng trong giao dịch dân sự không?
Pháp luật Việt Nam không phân biệt hình thức cho vay trực tiếp hay cho vay thông qua ứng dụng (app), website hoặc nền tảng điện tử khi xem xét trách nhiệm hình sự.
Nếu việc cho vay qua app đáp ứng đầy đủ các dấu hiệu quy định tại Điều 201 Bộ luật Hình sự năm 2015, sửa đổi năm 2017 thì cá nhân hoặc tổ chức thực hiện hành vi vẫn có thể bị truy cứu về tội cho vay lãi nặng trong giao dịch dân sự.
Trên thực tế, nhiều đường dây "tín dụng đen" hiện nay sử dụng ứng dụng điện thoại để giải ngân, thu lãi và đòi nợ. Việc thực hiện trên môi trường số không làm thay đổi bản chất pháp lý của hành vi nếu đã đủ yếu tố cấu thành tội phạm.
2. Tiền phạt trả chậm có được tính vào lãi suất để xác định tội cho vay lãi nặng trong giao dịch dân sự không?
Trong quá trình giải quyết vụ án, cơ quan tiến hành tố tụng sẽ xem xét bản chất của khoản tiền mà người cho vay thu. Nếu khoản tiền được ghi nhận là "phạt", "phí dịch vụ", "phí quản lý", "phí tư vấn", "phí gia hạn" hoặc bằng tên gọi khác nhưng thực chất là khoản thu nhằm tăng chi phí vay vốn và làm cho người vay phải trả vượt quá mức lãi suất pháp luật cho phép thì cơ quan có thẩm quyền có thể xem xét toàn bộ khoản thu này để xác định mức thu lợi bất chính và đánh giá dấu hiệu của tội cho vay lãi nặng trong giao dịch dân sự.
Do đó, việc đổi tên khoản thu không đương nhiên làm thay đổi bản chất pháp lý của giao dịch nếu thực tế đây vẫn là khoản tiền người vay phải trả vì việc vay vốn.
3. Người vay không có giấy vay tiền thì có tố giác được hành vi cho vay lãi nặng không?
Việc không có giấy vay tiền không làm mất quyền tố giác tội phạm của người vay. Theo Điều 144 Bộ luật Tố tụng hình sự năm 2015, mọi cá nhân đều có quyền tố giác hành vi có dấu hiệu tội phạm đến cơ quan có thẩm quyền.
Trong trường hợp không còn giấy vay tiền, người vay vẫn có thể cung cấp các chứng cứ khác như:
- Tin nhắn;
- Ghi âm cuộc gọi;
- Sao kê chuyển khoản;
- Lịch sử giao dịch điện tử;
- Nội dung trao đổi qua mạng xã hội;
- Lời khai của người làm chứng;
- Tài liệu thể hiện việc thanh toán tiền lãi.
Cơ quan điều tra sẽ thu thập thêm chứng cứ từ nhiều nguồn để xác minh nội dung tố giác và đánh giá có đủ căn cứ khởi tố vụ án hay không.
4. Nếu người vay đã trả hết nợ thì còn có quyền yêu cầu xử lý người cho vay không?
Việc người vay đã thanh toán toàn bộ khoản vay không làm chấm dứt trách nhiệm hình sự của người cho vay nếu hành vi trước đó đã đủ yếu tố cấu thành tội cho vay lãi nặng trong giao dịch dân sự.
Theo quy định của Bộ luật Hình sự năm 2015, trách nhiệm hình sự được xem xét trên cơ sở hành vi phạm tội đã xảy ra, không phụ thuộc vào việc khoản vay đã được tất toán hay chưa.
Do đó, nếu phát hiện người cho vay đã áp dụng mức lãi suất trái pháp luật và thu lợi bất chính theo Điều 201 Bộ luật Hình sự năm 2015, người vay vẫn có quyền: Tố giác hành vi phạm tội; yêu cầu cơ quan có thẩm quyền điều tra, xử lý; đề nghị giải quyết phần thiệt hại phát sinh theo quy định của pháp luật.
5. Người cho vay tự nguyện trả lại khoản lãi thu vượt thì có được xem xét giảm nhẹ trách nhiệm không?
Việc tự nguyện hoàn trả khoản tiền lãi thu vượt, khắc phục hậu quả hoặc bồi thường thiệt hại không đương nhiên làm chấm dứt trách nhiệm hình sự nếu hành vi đã đủ yếu tố cấu thành tội phạm.
Tuy nhiên, theo điểm b khoản 1 Điều 51 Bộ luật Hình sự năm 2015, người phạm tội tự nguyện sửa chữa, bồi thường thiệt hại hoặc khắc phục hậu quả là một trong những tình tiết giảm nhẹ trách nhiệm hình sự.
Ngoài ra, nếu người phạm tội: Thành khẩn khai báo; ăn năn hối cải; chủ động hợp tác với cơ quan tiến hành tố tụng;... thì Tòa án có thể xem xét áp dụng thêm các tình tiết giảm nhẹ khác theo Điều 51 Bộ luật Hình sự nmaw 2015 khi quyết định hình phạt.
Như vậy, việc chủ động hoàn trả khoản lãi thu vượt không làm mất đi trách nhiệm hình sự nhưng là yếu tố quan trọng để Tòa án cân nhắc mức hình phạt phù hợp.
V. Có nên liên hệ NPLaw khi phát sinh tranh chấp hoặc bị điều tra về tội cho vay lãi nặng trong giao dịch dân sự?
Các vụ việc liên quan đến tội cho vay lãi nặng trong giao dịch dân sự thường đòi hỏi phải xác định chính xác lãi suất thực tế, khoản thu lợi bất chính, chứng cứ giao dịch và các dấu hiệu cấu thành tội phạm theo quy định của Bộ luật Hình sự và Bộ luật Dân sự.
Việc có luật sư đồng hành ngay từ giai đoạn đầu sẽ giúp cá nhân, doanh nghiệp đánh giá đúng rủi ro pháp lý, thu thập và bảo vệ chứng cứ, tham gia làm việc với cơ quan điều tra, bảo vệ quyền và lợi ích hợp pháp trong quá trình tố tụng, đồng thời hỗ trợ giải quyết các yêu cầu bồi thường hoặc tranh chấp dân sự phát sinh. Với kinh nghiệm trong lĩnh vực hình sự và giải quyết tranh chấp dân sự, NPLaw sẵn sàng tư vấn, đại diện và bảo vệ quyền lợi của khách hàng một cách toàn diện, đúng quy định của pháp luật.
Trên đây là các thông tin mang tính tham khảo, Quý khách hàng cần tư vấn chi tiết về trường hợp cụ thể, vui lòng liên hệ cho Hãng luật NPLaw để được tư vấn ngay.